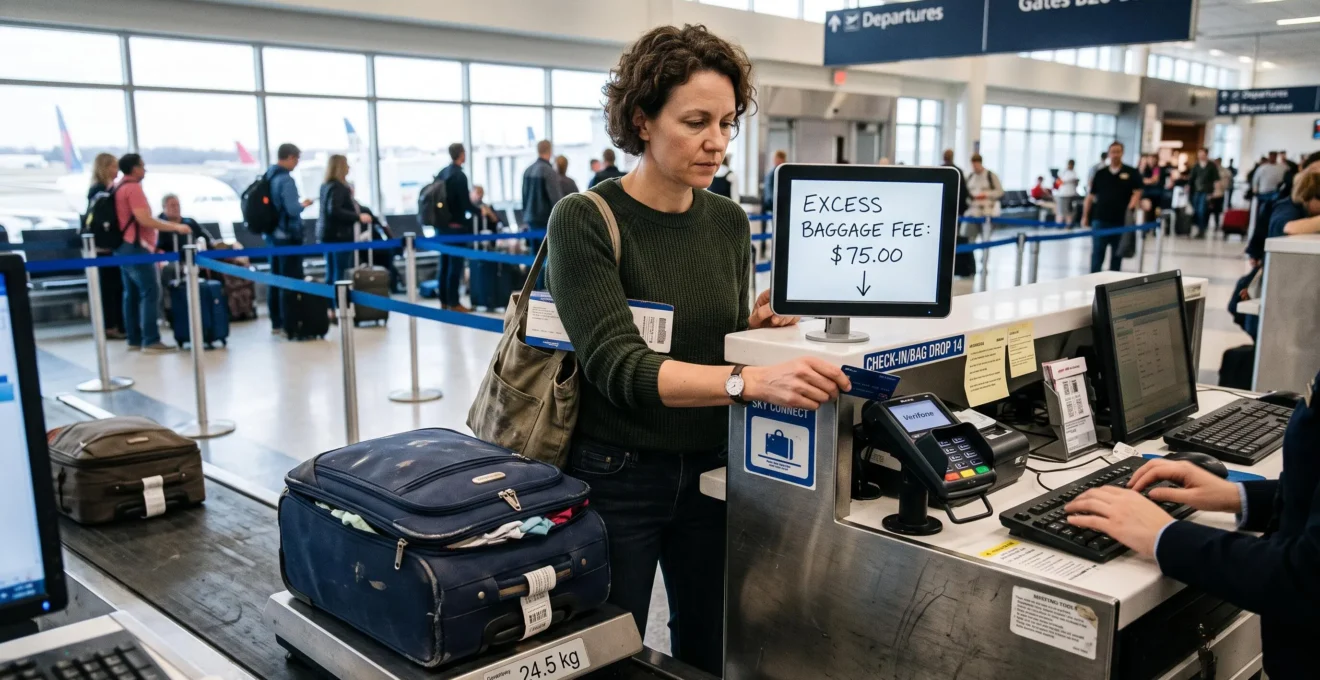
Ein Urlaub kann finanziell aus dem Ruder laufen, obwohl Flug, Unterkunft und Transport bereits bezahlt sind. Der Grund sind häufig mehrere ungeplante Ausgaben, die einzeln überschaubar wirken: eine zusätzliche Gepäckgebühr, ein teures Ersatzladegerät, eine ungünstige Währungsumrechnung oder eine nachträgliche Mietwagenbelastung. Kommen drei oder vier solcher Situationen zusammen, sind 300 € zusätzliche Kosten schnell als realistisches Risikoszenario erreicht. Das ist keine statistisch belegte Durchschnittssumme, sondern eine praktische Orientierungsgrösse für die Reiseplanung.
Für Reisende aus Deutschland, Österreich und der Schweiz besteht die wirksamste Absicherung nicht darin, möglichst viel Bargeld mitzunehmen. Entscheidend ist ein System aus finanzieller Reserve, mehreren unabhängigen Zahlungsmöglichkeiten, kontrollierten Karteneinstellungen und dokumentierten Buchungsbedingungen. Auch regionale Unterschiede spielen eine Rolle: EU-Roamingregeln gelten beispielsweise nicht automatisch in der Schweiz, und österreichische Bankomatkarten können anderen geografischen Sicherheitsbeschränkungen unterliegen als deutsche Karten.
Wer seine finanziellen Risiken vor der Abreise systematisch prüft, kann viele Zusatzkosten vermeiden und bleibt auch dann handlungsfähig, wenn eine Panne tatsächlich eintritt.
Die wichtigsten Schutzmassnahmen gegen ungeplante Reisekosten
- Plane eine finanzielle Reserve anhand eines realistischen Notfalltags statt anhand einer pauschalen Bargeldsumme.
- Kombiniere Bargeld mit zwei möglichst unabhängigen Karten und bezahle ausserhalb der Eurozone grundsätzlich in Landeswährung.
- Kontrolliere regelmässig den verfügbaren Kontostand, Kartenlimits, Kautionsreservierungen und Mietwagenbedingungen.
- Warum werden aus „Kleinigkeiten“ im Urlaub so schnell 300 € Zusatzkosten?
- Wie baust du ein Notfallbudget auf, ohne 200 € unnötig bar mitzunehmen?
- Bargeld oder zweite Karte: Was rettet dich eher, wenn ein Automat streikt?
- Der Karten-Fehler, der dich 8% extra kostet, ohne dass du es merkst
- Wann lohnt es sich, Ausgaben zu checken, damit du nicht am Tag 5 schon überziehst?
- Wie meldest du eine Reise so, dass Limits und Sicherheitschecks nicht gegen dich arbeiten?
- Ohne Selbstbeteiligung oder mit: Was ist sinnvoll, wenn du 7 Tage unterwegs bist?
- Wie buchst du einen Mietwagen, ohne bei Kaution, Versicherung und Übergabe draufzuzahlen?
Warum werden aus „Kleinigkeiten“ im Urlaub so schnell 300 € Zusatzkosten?
Aus kleinen Reiseproblemen werden schnell hohe Zusatzkosten, weil mehrere Ausgaben gleichzeitig auftreten und im Urlaub weniger konsequent kontrolliert werden. Eine Gepäckgebühr, eine teure Ersatzbeschaffung, eine ungünstige Kartenumrechnung und eine Mietwagen-Nachbelastung können sich zu einer erheblichen Summe addieren. Die entscheidende Schwachstelle ist deshalb nicht unbedingt ein einzelner Schaden, sondern die fehlende Vorbereitung auf mehrere kleine finanzielle Störungen.
Typische Kostenfallen lassen sich vier Bereichen zuordnen:
- Gepäck: Ein nicht eingehaltenes Gewichts- oder Grössenlimit kann am Flughafen eine zusätzliche Zahlung erforderlich machen. Besonders ungünstig ist es, wenn das Problem erst am Check-in auffällt und keine günstige Alternative mehr verfügbar ist.
- Mobilfunk: Ausserhalb regulierter Roaminggebiete können Datenverbindungen teuer werden. Auch Satellitenverbindungen auf Schiffen oder in Flugzeugen können zusätzliche Kosten verursachen.
- Mietwagen: Unklare Versicherungsbedingungen, zusätzliche Leistungen, Tankregelungen oder dokumentationsbedürftige Schäden können die Endabrechnung erhöhen.
- Verlust und Ersatzbeschaffung: Ein verlorenes Ladegerät, ein Adapter oder eine notwendige Tasche muss möglicherweise kurzfristig und am teuersten verfügbaren Verkaufsort ersetzt werden.
Die Kosten entstehen häufig nicht durch den ursprünglichen Vorfall allein. Ein verlorener Adapter ist beispielsweise kein aussergewöhnlich teures Ereignis. Wird er allerdings unmittelbar vor einem wichtigen Reisetag am Flughafen gekauft, kann die Ersatzbeschaffung deutlich mehr kosten als ein vorsorglich eingepacktes Ersatzteil.
Hinzu kommt ein psychologischer Effekt: Im Urlaubsmodus werden Ausgaben anders bewertet als zu Hause. Ein spontaner Kauf für 25 € erscheint weniger problematisch, weil er als Teil des Reiseerlebnisses betrachtet wird. Mehrere solche Entscheidungen können sich summieren, ohne dass die Gesamtausgaben bewusst wahrgenommen werden.
Eine wichtige Unterscheidung lautet deshalb: Nicht jede Panne ist vermeidbar, aber ihre finanziellen Folgen lassen sich häufig begrenzen. Ein verspäteter Flug lässt sich nicht immer verhindern. Die Kosten einer zusätzlichen Übernachtung werden jedoch kalkulierbarer, wenn eine Reserve vorhanden ist und die Umbuchungsbedingungen bekannt sind.
Für die persönliche Risikoeinschätzung hilft ein Blick auf den letzten Urlaub. Welche drei ungeplanten Ausgaben sind tatsächlich entstanden? Waren sie durch fehlende Vorbereitung, ungünstige Vertragsbedingungen oder eine nicht verfügbare Zahlungsmöglichkeit verursacht? Die Antworten zeigen, welche Risiken bei der nächsten Reise zuerst abgesichert werden sollten.
Eine pauschale 300-€-Reserve ist allerdings nicht für jede Reise sinnvoll. Wer die konkreten Risiken kennt, kann stattdessen ein Notfallbudget aufbauen, das zur Reisedauer, zum Ziel und zur vorhandenen finanziellen Absicherung passt.
Wie baust du ein Notfallbudget auf, ohne 200 € unnötig bar mitzunehmen?
Ein sinnvolles Reise-Notfallbudget besteht aus drei voneinander getrennten Zugriffsmöglichkeiten: einem kleinen Bargeldbetrag für unmittelbare Ausfälle, einer zweiten unabhängigen Karte und einer digitalen finanziellen Reserve. So bleibt Geld verfügbar, wenn eine einzelne Zahlungsart ausfällt. Die Höhe der Reserve sollte sich daran orientieren, was ein realistischer Notfalltag kosten könnte, nicht an einer willkürlich gewählten Bargeldsumme.
Die drei Ebenen erfüllen unterschiedliche Aufgaben:
- Ebene 1 – Sofort-Bargeld: Eine begrenzte Summe für kleine Einkäufe, Trinkwasser, lokale Verkehrsmittel oder Situationen ohne funktionierendes Kartenterminal. Das Geld sollte nicht vollständig an einem Ort aufbewahrt werden.
- Ebene 2 – Zweite Geldquelle: Eine zusätzliche Zahlungskarte, die unabhängig von der ersten eingesetzt werden kann. Sie ist besonders wichtig, wenn die Hauptkarte gesperrt wird oder ein technischer Fehler auftritt.
- Ebene 3 – Digitale Reserve: Ein separates Urlaubskonto, ein verfügbarer Betrag auf dem Hauptkonto oder eine geeignete Kreditlinie. Diese Reserve ist für grössere ungeplante Ausgaben gedacht, sofern ein tatsächlicher Zugriff möglich ist.
Der Unterschied zwischen vorhandenem Geld und tatsächlich verfügbarem Geld ist dabei entscheidend. Eine Kreditlinie hilft nur, wenn die Karte funktioniert, der Verfügungsrahmen ausreicht und die Bedingungen bekannt sind. Ein Guthaben auf einem separaten Konto bringt wenig, wenn der Zugriff unterwegs nicht möglich ist oder die Überweisung mehrere Tage benötigt.
Zur Berechnung der Reserve empfiehlt sich die Frage: Was kostet der schlimmste realistische Tag dieser Reise? Berücksichtige dabei eine mögliche zusätzliche Übernachtung, eine alternative Weiterreise, lokale Transportkosten, Mahlzeiten und notwendige Ersatzbeschaffungen. Die Summe dieser Szenariokosten ergibt einen nachvollziehbaren Orientierungswert.
Ein Beispiel: Bei einer Reise mit mehreren Zwischenstopps kann ein verpasster Anschluss eine Übernachtung und einen alternativen Transport erforderlich machen. Die Reserve muss deshalb nicht die komplette Reise finanzieren, sondern sollte die wahrscheinlichsten unmittelbaren Kosten eines solchen Zwischenfalls auffangen können. Die konkreten Beträge hängen vom Zielort, der Saison und der verfügbaren Infrastruktur ab.
Mehr Bargeld ist nicht automatisch mehr Sicherheit. Bargeld kann verloren gehen oder gestohlen werden und ist nach einem Diebstahl nicht ohne Weiteres ersetzbar. Zudem ist der Versicherungsschutz bei Bargeldverlust häufig an besondere Bedingungen und Begrenzungen geknüpft. Die Empfehlungen der Verbraucherzentrale zu Zahlungsmitteln im Ausland unterstreichen deshalb, dass Reisende nicht ausschliesslich auf ein einziges Zahlungsmittel setzen sollten.
Dein Reise-Notfallbudget in fünf überprüfbaren Schritten
- Schätze die Kosten eines realistischen Notfalltags am Zielort und halte die einzelnen Positionen schriftlich fest. Ergebnis: eine dokumentierte Notfallkostenschätzung.
- Lege einen kleinen Bargeldbetrag fest und teile ihn auf sichere Aufbewahrungsorte auf. Ergebnis: eine festgelegte Bargeldreserve.
- Prüfe eine zweite Zahlungskarte auf Verfügbarkeit, Gebühren und Funktionsfähigkeit. Ergebnis: eine getestete alternative Zahlungsmöglichkeit.
- Reserviere einen digital zugänglichen Betrag oder eine geeignete Kreditlinie. Ergebnis: eine klar definierte finanzielle Reserve.
- Prüfe, wie du bei Kartenverlust oder Sperrung deine Bank erreichst und welche Ersatzmöglichkeiten bestehen. Ergebnis: gespeicherte Notfallkontakte und Sperrinformationen.
Damit das System funktioniert, müssen die einzelnen Zahlungswege möglichst unabhängig voneinander sein. Besonders bei einem Karten- oder Automatenproblem macht es einen Unterschied, ob eine zweite Karte tatsächlich einen anderen Ausfallweg bietet.
Bargeld oder zweite Karte: Was rettet dich eher, wenn ein Automat streikt?
Eine zweite Karte ist meist die bessere Absicherung, wenn die eigene Karte nicht funktioniert, gesperrt wird oder abgelehnt wird. Bargeld hilft dagegen, wenn die Zahlungsinfrastruktur ausfällt oder ein Geschäft keine Kartenzahlung akzeptiert. Beide Zahlungsmittel lösen unterschiedliche Probleme. Die zuverlässigste Strategie kombiniert deshalb eine kleine Bargeldreserve mit einer alternativen Karte und verlässt sich nicht auf nur einen Zugangsweg zum Geld.
Zwei Situationen sollten getrennt betrachtet werden:
- Der Geldautomat funktioniert, aber deine Karte nicht: Eine zweite Karte kann die Abhebung oder Zahlung ermöglichen, sofern sie akzeptiert wird und ausreichend verfügbares Guthaben beziehungsweise Kreditrahmen vorhanden ist.
- Deine Karte funktioniert, aber es gibt keinen erreichbaren oder funktionierenden Automaten: Bargeld ist in diesem Fall die unmittelbare Reserve. Das gilt auch bei Stromausfällen, Netzproblemen oder kleineren Geschäften ohne Kartenterminal.
Die zweite Karte sollte möglichst nicht einfach eine Kopie der ersten sein. Zwei Karten desselben Anbieters können bei einer gemeinsamen technischen Störung oder einer bankseitigen Sperre gleichzeitig betroffen sein. Unterschiedliche Banken und gegebenenfalls unterschiedliche Kartennetzwerke können die Unabhängigkeit erhöhen. Eine Garantie für die Funktionsfähigkeit entsteht dadurch allerdings nicht.
Vor der Reise lohnt es sich, die tatsächlichen Einsatzbedingungen zu prüfen. Dazu gehören mögliche Auslandseinsatzgebühren, Bargeldabhebungskosten, Tageslimits und die Frage, ob die Karte am Zielort akzeptiert wird. Auch die PIN sollte bekannt sein. Eine Karte, die ausschliesslich für kontaktlose Zahlungen verwendet wurde, kann bei bestimmten Vorgängen eine PIN-Eingabe verlangen.
Ein weiterer Sicherheitsfaktor ist die Aufbewahrung. Beide Karten sollten nicht gemeinsam im selben Portemonnaie liegen. Geht das Portemonnaie verloren, bleibt die alternative Karte dadurch idealerweise verfügbar. Bargeld sollte ebenfalls auf mehrere sichere Orte verteilt werden.
Auch das Hotel kann bei einem finanziellen Zwischenfall eine praktische Anlaufstelle sein. Je nach Unterkunft und örtlichen Möglichkeiten kann das Personal bei der Kontaktaufnahme mit der Bank, bei der Organisation eines Transports oder bei der Suche nach einer lokalen Lösung helfen. Auf einen Bargeldvorschuss oder eine Wechselhilfe besteht jedoch kein allgemeiner Anspruch. Solche Möglichkeiten sollten bei Bedarf vorab erfragt werden.
Die richtige Entscheidung lautet daher nicht Bargeld oder Karte, sondern: Welche Ausfallart soll abgesichert werden? Eine zweite Karte schützt vor Problemen mit dem eigenen Zahlungsmittel. Bargeld überbrückt Situationen, in denen die Infrastruktur keine elektronische Zahlung ermöglicht.
Selbst mit zwei funktionierenden Karten kann allerdings eine andere Kostenfalle zuschlagen: die Währungsumrechnung am Terminal. Sie betrifft nicht die Verfügbarkeit des Geldes, sondern den Preis jeder einzelnen Zahlung.
Der Karten-Fehler, der dich 8% extra kostet, ohne dass du es merkst
Ein besonders teurer Kartenfehler ist die Dynamic Currency Conversion (DCC). Dabei bietet ein Zahlungsterminal oder Geldautomat an, einen Betrag in Fremdwährung direkt in Euro umzurechnen. Die angezeigte Euro-Summe wirkt transparent, kann aber einen ungünstigen Wechselkurs und zusätzliche Aufschläge enthalten. Deshalb ist es grundsätzlich sinnvoll, die Abrechnung in der Landeswährung zu wählen und den Wechselkurs der eigenen Bank beziehungsweise des Kartenanbieters zu nutzen.
Die Zahl 8 % beschreibt dabei eine mögliche Grössenordnung für einen ungünstigen Umrechnungseffekt, ist aber kein allgemeingültiger oder für jede Karte nachgewiesener DCC-Aufschlag. Die tatsächliche Differenz hängt unter anderem vom Terminalbetreiber, dem angebotenen Wechselkurs, dem Kartentyp und den Fremdwährungsgebühren der eigenen Bank ab.
Das Problem entsteht beim Bezahlvorgang: Das Terminal erkennt, dass die Karte aus einem anderen Währungsraum stammt, und bietet eine sofortige Umrechnung an. Statt beispielsweise einen Betrag in der lokalen Währung abzurechnen, wird eine Euro-Summe angezeigt. Wer diese Variante bestätigt, akzeptiert den vom Zahlungsdienstleister angebotenen Umrechnungskurs.
Die Verbraucherzentrale empfiehlt grundsätzlich, diese Sofortumrechnung abzulehnen. Die Entscheidung gilt sowohl für Kartenzahlungen als auch für Bargeldabhebungen an Automaten.
Die praktische Regel lautet:
- Wähle die Landeswährung, wenn das Terminal eine Umrechnung in Euro anbietet.
- Lehne eine ausdrücklich angebotene Euro-Umrechnung ab.
- Prüfe vor der Bestätigung die angezeigte Währung.
- Kontrolliere den Beleg, bevor du ihn aufbewahrst.
Die Auswahl kann unterschiedlich formuliert sein. Je nach Gerät erscheinen beispielsweise zwei Währungen, eine Auswahl zwischen lokaler Währung und Heimatwährung oder eine Bestätigung für die angebotene Umrechnung. Entscheidend ist, dass die Zahlung in der Währung des jeweiligen Landes abgerechnet wird.
Allerdings ist die richtige Währungswahl nur ein Teil der Kostenkontrolle. Auch die eigene Bank kann Fremdwährungsgebühren erheben. Manche Karten berechnen einen prozentualen Aufschlag, andere verwenden Mindestgebühren oder kombinierte Modelle. Die Arbeiterkammer Wien bietet mit ihrem Zahlungskarten-Rechner eine Möglichkeit, die Kosten unterschiedlicher österreichischer Zahlungskarten für Zahlungen und Bargeldabhebungen zu vergleichen.
Eine günstige Reisekarte sollte deshalb zwei Eigenschaften kombinieren: möglichst geringe oder keine Fremdwährungsgebühren und die Möglichkeit, DCC-Angebote bewusst abzulehnen. Auch eine Karte ohne Fremdwährungsgebühr schützt nicht vor einem ungünstigen Terminalwechselkurs.
Nach der richtigen Kartenwahl bleibt die Frage, wie sich die Ausgaben während der Reise kontrollieren lassen. Denn selbst niedrige Einzelgebühren und eine gute Zahlungsmittelstrategie helfen wenig, wenn blockierte Beträge und spontane Ausgaben unbemerkt das verfügbare Budget reduzieren.
Wann lohnt es sich, Ausgaben zu checken, damit du nicht am Tag 5 schon überziehst?
Ein täglicher kurzer Finanzcheck ist besonders sinnvoll, wenn Hotels, Mietwagen oder Tankstellen Beträge auf der Karte reservieren. Diese Reservierungen werden nicht unbedingt sofort endgültig abgebucht, reduzieren aber trotzdem den verfügbaren Kredit- oder Kontospielraum. Wer regelmässig den tatsächlich verfügbaren Betrag statt nur den angezeigten Kontostand kontrolliert, erkennt solche Blockierungen und unerwartete Belastungen rechtzeitig.
Ein häufiger Denkfehler besteht darin, den Kontostand mit dem verfügbaren Budget gleichzusetzen. Eine Mietwagenkaution oder Hotelreservierung kann als Vorautorisierung erscheinen. Das Geld wird dabei nicht zwingend endgültig eingezogen, steht während der Reservierung aber möglicherweise nicht für weitere Zahlungen zur Verfügung.
Das gilt auch für Tankstellen, an denen zunächst ein bestimmter Betrag reserviert und erst später der tatsächliche Tankbetrag abgerechnet wird. Wer mehrere solcher Vorgänge hintereinander hat, kann trotz scheinbar ausreichendem Kontostand in eine vorübergehende Liquiditätslücke geraten.
Eine einfache Routine schafft Transparenz: Wähle einen festen Zeitpunkt am Abend und überprüfe den verfügbaren Saldo, die jüngsten Buchungen und erkennbare Reservierungen. Vergleiche diese Werte mit dem geplanten Tagesbudget und berücksichtige noch ausstehende Zahlungen.
Besondere Aufmerksamkeit verdienen die mittleren Urlaubstage. Zu Beginn einer Reise sind die grossen Ausgaben meistens bereits geplant: Flug, Unterkunft und gegebenenfalls Mietwagen. Später entstehen häufiger spontane Entscheidungen, zusätzliche Ausflüge, Restaurantbesuche oder Ersatzkäufe. Das bedeutet nicht, dass jede Reise ab dem fünften Tag teurer wird. Es ist vielmehr eine sinnvolle Kontrollphase, wenn die ursprüngliche Planung zunehmend durch spontane Entscheidungen ersetzt wird.
Ein finanzieller Puffer sollte ausserdem nicht mit einem Dispokredit verwechselt werden. Ein eingeräumter Dispositionskredit kann kurzfristig Liquidität schaffen, verursacht aber Zinsen und ist keine kostenlose Reiseversicherung. Wer ihn als Notlösung einplant, sollte Zinssatz, Verfügungsrahmen und Rückzahlungsmöglichkeiten vorab kennen.
Ein separates Urlaubskonto mit einem festgelegten Guthaben kann die Kontrolle vereinfachen. Es trennt Reiseausgaben vom übrigen Haushaltsbudget und macht Überschreitungen sichtbar. Wichtig ist, dass die Reserve nicht versehentlich in die regulären Tagesausgaben einfliesst.
Für die Kontrolle empfiehlt sich folgende Unterscheidung:
| Kategorie | Bedeutung | Kontrollmassnahme |
|---|---|---|
| Kontostand | Der ausgewiesene Geldbestand nach verbuchten Umsätzen. | Mit den tatsächlichen Buchungen vergleichen. |
| Reservierte Beträge | Vorübergehend blockierte Beträge, beispielsweise für Hotel oder Mietwagen. | Höhe und Zweck der Reservierung prüfen. |
| Verfügbarer Betrag | Der tatsächlich noch nutzbare finanzielle Spielraum. | Als Grundlage für weitere Reiseausgaben verwenden. |
| Kreditrahmen | Zusätzlicher Zahlungsrahmen mit individuellen Vertragsbedingungen. | Verfügbarkeit, Gebühren und Rückzahlung berücksichtigen. |
Ein weiterer wichtiger Schritt ist die Vorbereitung der Bankkarte selbst. Selbst ausreichend verfügbares Geld hilft wenig, wenn Sicherheitsprüfungen eine Zahlung blockieren oder die Karte im Reiseland nicht freigeschaltet ist.
Wie meldest du eine Reise so, dass Limits und Sicherheitschecks nicht gegen dich arbeiten?
Eine Reisemeldung bei der Bank kann helfen, unerwartete Kartensperren durch Sicherheitsprüfungen zu vermeiden. Sie informiert das Kreditinstitut darüber, dass Zahlungen und Bargeldabhebungen aus einem anderen Land zu erwarten sind. Allerdings ersetzt eine Reisemeldung weder die Prüfung der Kartenlimits noch eine erforderliche geografische Freischaltung. Ausserdem bieten nicht alle Banken denselben Meldeprozess oder dieselben Sicherheitsfunktionen an.
Banken bewerten Kartentransaktionen anhand verschiedener Sicherheitsmerkmale. Ungewöhnliche Länder, hohe Beträge, aufeinanderfolgende Bargeldabhebungen oder eine Kombination aus Onlinezahlungen und stationären Transaktionen können zusätzliche Prüfungen auslösen.
Eine vorherige Information über die Reise kann helfen, solche Vorgänge besser einzuordnen. Ob eine Meldung überhaupt notwendig ist, hängt vom jeweiligen Institut ab. Manche Banken bieten eine Reisemeldung in der App an, andere verlangen keine gesonderte Information oder nutzen eigene Sicherheitsverfahren.
Wichtig ist der richtige Zeitpunkt. Wenn eine Bank eine Reisemeldung anbietet, sollte sie mit ausreichendem Vorlauf erfolgen. Eine unmittelbar vor dem Abflug eingetragene Reise muss nicht automatisch sofort in allen Sicherheitssystemen berücksichtigt werden. Eine Bestätigung oder ein Nachweis der vorgenommenen Einstellung ist deshalb sinnvoll.
Ebenso wichtig ist die Unterscheidung zwischen Reisemeldung und Kartenlimit. Eine Meldung erhöht normalerweise nicht automatisch den täglichen Bargeldabhebungsbetrag und verändert auch keine vertraglich festgelegten Gebühren. Wer höhere Bargeldsummen benötigt, muss die entsprechenden Limits separat prüfen und gegebenenfalls eine Anpassung beantragen.
Auch geografische Sicherheitsfunktionen verdienen Aufmerksamkeit. Die Arbeiterkammer Wien beschreibt beispielsweise GeoControl als Sicherheitsfunktion, die den Einsatz bestimmter österreichischer Bankomatkarten in ausgewählten Ländern einschränken kann. Bei Fernreisen kann deshalb eine zusätzliche Freischaltung notwendig sein. Diese österreichische Besonderheit lässt sich nicht pauschal auf sämtliche deutschen und schweizerischen Bankkarten übertragen.
Vor dem Abflug sollten daher vier Punkte geklärt sein:
- Reisemeldung: Ist eine Information der Bank erforderlich oder wird sie ausdrücklich angeboten?
- Limits: Welche täglichen und monatlichen Grenzen gelten für Zahlungen und Bargeldabhebungen?
- Freischaltungen: Ist die Karte im Zielland uneingeschränkt verwendbar oder besteht eine geografische Einschränkung?
- Erreichbarkeit: Welche Sperrhotline ist aus dem Ausland erreichbar und welche internationale Vorwahl wird benötigt?
Zusätzlich sollte geprüft werden, ob Onlinezahlungen und Sicherheitsbestätigungen unterwegs funktionieren. Wer für jede Zahlung eine Freigabe über die Banking-App benötigt, sollte den Zugang zum Smartphone, die Internetverbindung und mögliche alternative Authentifizierungswege berücksichtigen.
Besonders bei einer Reise mit Mietwagen kann die finanzielle Vorbereitung noch anspruchsvoller werden. Hier geht es nicht nur um Kartenzahlungen, sondern auch um Selbstbeteiligungen, Versicherungsbedingungen und vorübergehend blockierte Kautionen.
Das solltest du vor der Mietwagenbuchung abwägen
- Eine niedrige Tagesrate sagt wenig über die tatsächlichen Gesamtkosten aus.
- Die Selbstbeteiligung ist nur ein Teil des Risikos: Ausschlüsse für Reifen, Glas oder Unterboden können entscheidend sein.
- Eine Kautionsreservierung kann die verfügbare Kreditlinie zusätzlich reduzieren, auch wenn kein Schaden entsteht.
Ohne Selbstbeteiligung oder mit: Was ist sinnvoll, wenn du 7 Tage unterwegs bist?
Bei einer siebentägigen Mietwagenreise ist weder eine Versicherung ohne Selbstbeteiligung noch ein Tarif mit Selbstbeteiligung automatisch die günstigere Wahl. Entscheidend sind der gesamte Mietpreis, der Aufpreis für eine reduzierte Selbstbeteiligung, die tatsächlichen Versicherungsleistungen und die finanzielle Tragbarkeit eines möglichen Schadens. Auch die Frage, welche Fahrzeugteile versichert sind, kann wichtiger sein als die Höhe der ausgewiesenen Selbstbeteiligung.
Die wirtschaftliche Entscheidung beginnt mit einem direkten Preisvergleich. Dafür werden die Kosten des Basistarifs für sieben Tage mit den Kosten der zusätzlichen Absicherung verglichen. Der Aufpreis muss dabei für die gesamte Mietdauer berücksichtigt werden, nicht nur für einen einzelnen Tag.
Eine vereinfachte Rechenstruktur sieht so aus:
- Gesamtpreis des Basistarifs für sieben Tage ermitteln.
- Zusätzliche Versicherungsprämie für den gesamten Zeitraum addieren.
- Höhe der verbleibenden Selbstbeteiligung feststellen.
- Prüfen, ob die möglichen Schadensarten tatsächlich abgedeckt sind.
- Bewerten, ob die Selbstbeteiligung im Schadensfall kurzfristig finanziert werden kann.
Eine niedrigere Selbstbeteiligung kann einen höheren Mietpreis bedeuten. Dafür reduziert sich die finanzielle Belastung bei einem gedeckten Schaden. Ein Tarif mit Selbstbeteiligung kann günstiger sein, verlangt aber, dass der mögliche Eigenanteil finanziell tragbar bleibt.
Besonders wichtig sind die Unterschiede zwischen den Versicherungsmodellen:
- Vermieter-Versicherung: Der konkrete Schutz ergibt sich aus dem Mietvertrag und den vereinbarten Bedingungen. Ausschlüsse und Selbstbeteiligungen müssen ausdrücklich geprüft werden.
- Separat abgeschlossene Mietwagen-Vollkasko: Sie kann je nach Vertrag bestimmte Kosten erstatten, die zunächst gegenüber dem Vermieter entstehen. Die Erstattung erfolgt nicht zwangsläufig direkt am Schalter.
- Kreditkartenversicherung: Ein Mietwagenschutz kann an bestimmte Kartenzahlungen, Fahrzeugklassen, Mietdauern und weitere Voraussetzungen gebunden sein. Eine Kreditkarte mit Versicherungsleistung bedeutet daher nicht automatisch einen vollständigen Schutz.
Ein häufiger Fehler besteht darin, sich ausschliesslich auf die Bezeichnung Vollkasko zu verlassen. Schäden an Reifen, Felgen, Glas, Unterboden oder Innenausstattung können je nach Vertrag ausgeschlossen sein. Auch die Bedingungen für einzelne Schadensfälle können unterschiedlich ausfallen.
Der ADAC weist in seinem Mietwagenratgeber darauf hin, dass die Selbstbeteiligung und der tatsächliche Versicherungsumfang vor der Vertragsunterzeichnung geprüft werden sollten. Ausserdem kann es bei einer Erstattungslösung erforderlich sein, den Schaden zunächst selbst zu bezahlen und anschliessend die Erstattung zu beantragen.
Ein weiterer Punkt betrifft die Kaution. Sie wird üblicherweise unabhängig von der Selbstbeteiligung als Sicherheitsbetrag auf der Karte reserviert. Beide Beträge dürfen nicht verwechselt werden. Eine hohe Kautionsreservierung kann die verfügbare Kreditlinie bereits am ersten Urlaubstag deutlich reduzieren, obwohl noch gar kein Schaden entstanden ist.
Für sieben Tage ist deshalb eine einfache Entscheidungsregel sinnvoll: Wähle den Tarif, dessen Gesamtkosten, Deckung und mögliche Eigenbelastung zu deinem finanziellen Spielraum passen. Eine teurere Absicherung kann sinnvoll sein, wenn sie relevante Risiken tatsächlich abdeckt und die Bedingungen transparent sind. Ein hoher Aufpreis ist dagegen nicht automatisch gerechtfertigt, wenn bereits ein vergleichbarer Schutz besteht.
Die Versicherung ist allerdings nur ein Teil der Mietwagenkosten. Bereits bei der Buchung, bei der Kautionshinterlegung und während der Fahrzeugübergabe können zusätzliche finanzielle Risiken entstehen.
Wie buchst du einen Mietwagen, ohne bei Kaution, Versicherung und Übergabe draufzuzahlen?
Ein Mietwagen bleibt nur dann kalkulierbar, wenn du vor der Buchung die Kautionsbedingungen, den tatsächlichen Versicherungsumfang und die Rückgaberegeln prüfst. Die günstigste Tagesrate ist nicht zwangsläufig der niedrigste Endpreis. Besonders Zusatzversicherungen, Tankregelungen, weitere Fahrer, ungeeignete Zahlungsmittel und nicht dokumentierte Fahrzeugschäden können die Kosten nachträglich erhöhen.
Der erste Schritt ist der Vergleich des vollständigen Mietpreises. Neben der Grundgebühr können zusätzliche Positionen anfallen, beispielsweise für Zusatzfahrer, Kindersitze, Grenzübertritte, weitere Kilometer oder bestimmte Tankregelungen. Auch abweichende Rückgabezeiten und Rückgabestationen können zusätzliche Gebühren auslösen.
Deshalb sollte ein Preisvergleich immer auf dem Gesamtpreis für die tatsächlichen Reisebedingungen beruhen. Eine günstige Tagesrate ist wenig aussagekräftig, wenn wichtige Leistungen erst vor Ort kostenpflichtig hinzugebucht werden müssen.
Besonders wichtig ist die Kautionsregelung. Viele Autovermietungen verlangen eine Kreditkarte auf den Namen des Hauptfahrers. Debitkarten werden nicht überall akzeptiert oder nur unter zusätzlichen Bedingungen angenommen. Wer sich erst am Schalter mit dieser Einschränkung beschäftigt, riskiert eine teure Alternative oder Schwierigkeiten bei der Fahrzeugübernahme.
Vor der Buchung sollten daher folgende Angaben schriftlich überprüft werden:
- Wie hoch ist die Kaution und wie wird sie hinterlegt?
- Welche Kartenarten akzeptiert der Vermieter?
- Muss die Karte auf den Namen des Hauptfahrers ausgestellt sein?
- Welche Versicherungsleistungen sind im Grundpreis enthalten?
- Welche Gebühren entstehen für Zusatzfahrer, Tankregelungen und weitere Leistungen?
- Welche Bedingungen gelten für Rückgabezeit, Tankstand und Fahrzeugzustand?
Auch die Übergabe verdient besondere Aufmerksamkeit. Bereits vorhandene Kratzer, Dellen, beschädigte Felgen oder Probleme an den Reifen sollten dokumentiert werden. Fotos helfen dabei, den Zustand des Fahrzeugs bei der Übernahme festzuhalten. Ein schriftliches Zustandsprotokoll sollte mit den tatsächlichen Feststellungen übereinstimmen.
Die Dokumentation sollte nicht nur die Aussenkarosserie umfassen. Auch Innenraum, Reifen, Felgen, Tankstand und vorhandene Beschädigungen sind relevant. Bei der Rückgabe empfiehlt sich eine erneute Zustandskontrolle mit einem Rückgabeprotokoll. Die Unterlagen sollten aufbewahrt werden, bis die endgültige Abrechnung erfolgt ist, denn zusätzliche Belastungen können auch erst später auf dem Kartenkonto erscheinen.
Der ADAC empfiehlt ebenfalls, vorhandene Fahrzeugschäden bei der Übernahme schriftlich festzuhalten und zu fotografieren sowie bei der Rückgabe eine erneute Kontrolle durchzuführen. Die konkreten Vertragsbedingungen bleiben dabei entscheidend, da Versicherungsschutz und Zusatzgebühren je nach Anbieter und Zielland unterschiedlich geregelt sein können.
Ein typisches Risiko ist die Annahme, dass eine Unterschrift auf dem Übergabeprotokoll automatisch bestätigt, dass das Fahrzeug vollständig schadensfrei ist. Deshalb sollten sämtliche sichtbaren Schäden vor der Unterschrift eingetragen und gegebenenfalls durch eigene Fotos dokumentiert werden. Werden nachträglich abweichende Zustandsangaben gemacht, können die eigenen Unterlagen bei einer Reklamation wichtig werden.
Auch die Rückgabezeit sollte exakt eingehalten werden. Eine verspätete Fahrzeugrückgabe kann zusätzliche Mietkosten verursachen. Bei der Tankregelung ist darauf zu achten, dass die vertraglich vereinbarte Vorgabe erfüllt wird und der Tankstand bei Rückgabe nachweisbar ist.
Die wichtigsten Unterlagen gehören während und nach der Reise an einem zugänglichen Ort:
- Buchungsbestätigung mit ausgewiesenem Gesamtpreis.
- Mietvertrag und Versicherungsbedingungen.
- Übergabeprotokoll und Fotos des Fahrzeugs.
- Tanknachweis und Rückgabeprotokoll.
- Belege für vereinbarte Zusatzleistungen und nachträgliche Zahlungen.
Der entscheidende finanzielle Vorteil entsteht durch die Kombination aus einem transparenten Gesamtpreis, einer passenden Versicherung, einer geeigneten Kautionskarte und nachvollziehbaren Übergabeunterlagen. Wer diese vier Punkte vor der Unterschrift kontrolliert, reduziert das Risiko unerwarteter Mietwagenkosten erheblich. Auch für die übrigen Reiseausgaben gilt dieselbe Grundregel: Nicht jede Panne lässt sich verhindern, aber viele ihrer finanziellen Folgen lassen sich vorab begrenzen.
Wie viel Notfallgeld sollte man für eine Woche Urlaub einplanen?
Eine allgemeingültige Summe gibt es nicht. Entscheidend sind Reiseziel, Unterkunft, Transportmöglichkeiten und vorhandene Zahlungsmittel. Sinnvoll ist eine Reserve, die einen realistischen Notfalltag mit zusätzlicher Übernachtung, alternativer Weiterreise, Mahlzeiten und lokalen Transportkosten abdecken kann. Diese Reserve muss nicht vollständig in bar mitgeführt werden.
Sollte man für Auslandsreisen immer zwei Kreditkarten mitnehmen?
Zwei unabhängige Karten können die Zahlungssicherheit erhöhen. Idealerweise stammen sie von unterschiedlichen Banken und gegebenenfalls unterschiedlichen Kartennetzwerken. Wichtig sind ausserdem die Akzeptanz am Reiseziel, mögliche Gebühren und ausreichende Limits. Die zweite Karte sollte getrennt von der Hauptkarte aufbewahrt werden.
Gilt kostenloses EU-Roaming auch in der Schweiz?
Nein, die Schweiz gehört nicht automatisch zum regulierten EU-Roaminggebiet. Einige Mobilfunkanbieter bieten freiwillig vergleichbare Konditionen an, dies hängt jedoch vom jeweiligen Vertrag ab. Vor der Reise sollten die geltenden Datenroamingpreise geprüft werden. Auch Satellitenverbindungen auf Schiffen und in Flugzeugen können zusätzliche Kosten verursachen.
Was ist der Unterschied zwischen Mietwagenkaution und Selbstbeteiligung?
Die Kaution ist eine Sicherheitsleistung, die der Vermieter üblicherweise auf der Zahlungskarte reserviert. Die Selbstbeteiligung bezeichnet dagegen den finanziellen Anteil, den der Mieter bei einem versicherten Schaden gemäss Vertrag selbst tragen muss. Beide Beträge sind voneinander unabhängig. Eine hohe Kautionsreservierung kann deshalb auch ohne Schaden den verfügbaren Kreditrahmen reduzieren.
Kann die Bank eine Karte trotz vorheriger Reisemeldung sperren?
Ja. Eine Reisemeldung kann das Risiko unerwarteter Sicherheitsprüfungen reduzieren, garantiert aber keine uneingeschränkte Nutzung. Ungewöhnliche Transaktionen, Betrugsverdacht, geografische Einschränkungen oder technische Probleme können weiterhin zu einer Ablehnung führen. Deshalb sollten Kartenlimits, notwendige Freischaltungen und die Erreichbarkeit der Bank zusätzlich geprüft werden.